Mise en conformité RSE
Cet article explique les nouvelles obligations, les principaux risques en cas de non‑conformité et les opportunités business d’une démarche RSE structurée, avant de présenter comment un diagnostic RSE, comme celui proposé par Skillio, permet de construire une feuille de route durable et créatrice de valeur.
Introduction : un contexte qui s’accélère
La mise en conformité RSE n’est plus une option marginale: entre nouvelles directives européennes, attentes des clients et pression des investisseurs, elle devient un levier central de compétitivité pour les entreprises, y compris les PME insérées dans des chaînes de valeur de grands groupes.
Comprendre les obligations, mesurer les risques et structurer un diagnostic RSE solide permet de transformer cette contrainte apparente en avantage stratégique durable.
L’Union européenne a renforcé son arsenal réglementaire en matière de durabilité avec la directive CSRD sur le reporting de durabilité, la taxonomie verte européenne et une future directive sur le devoir de vigilance, qui complètent les obligations RSE déjà présentes dans le droit français.
Ces textes visent à rendre les entreprises plus transparentes sur leurs impacts environnementaux, sociaux et de gouvernance, et à orienter les flux financiers vers les activités réellement durables.
Dans le même temps, les clients B2B et B2C demandent des preuves tangibles d’engagement (trajectoire climat, achats responsables, inclusion), tandis que les investisseurs intègrent de plus en plus des critères ESG dans leurs décisions.
Cette convergence de pressions réglementaires, commerciales et financières fait de la RSE un sujet de direction générale, et non plus un simple projet périphérique porté par un service isolé.
Partie 1 : Nouvelles obligations RSE expliquées simplement
La directive CSRD impose à un nombre beaucoup plus important d’entreprises de publier un reporting de durabilité standardisé, fondé sur des normes techniques (ESRS) et sur le principe de double matérialité (impacts de l’entreprise sur l’environnement/société et impacts des enjeux de durabilité sur l’entreprise). En Europe, plus de 50 000 entreprises seront progressivement concernées, dont environ 6 000 en France, avec une entrée en vigueur par paliers selon la taille et la cotation, et une première publication dès 2025 pour certaines grandes sociétés.
La taxonomie verte européenne, de son côté, fournit une classification des activités économiques considérées comme durables au regard d’objectifs environnementaux (climat, biodiversité, ressources, etc.) et oblige certaines entreprises à mesurer et déclarer la part «verte » de leur chiffre d’affaires, de leurs investissements (CAPEX) et de leurs dépenses opérationnelles (OPEX).
Cela concerne aujourd’hui les entreprises déjà tenues à ladéclaration de performance extra-financière, et le périmètre est appelé à s’élargir avec la CSRD, impactant aussi indirectement leurs fournisseurs.
Le devoir de vigilance, issu d’une loi française et renforcé par une directive européenne adoptée en 2024, impose aux grandes entreprises de cartographier leurs risques en matière de droits humains et d’environnement, d’identifier les atteintes graves potentielles dans l’ensemble de leur chaîne de valeur, de mettre en place des mesures de prévention et des mécanismes de plainte et de suivi. Cette obligation ne concerne directement qu’un nombre limité de groupes, mais leurs attentes se répercutent sur leurs filiales, fournisseurs et sous-traitants, qui doivent être en mesure d’apporter des informations et de démontrer des pratiques responsables.
Partie 2 : Les risques majeurs en cas de non‑conformité
Le premier risque est juridique et financier : les manquements au devoir de vigilance peuvent entraîner des mises en demeure, des injonctions judiciaires et la mise en cause de la responsabilité civile de l’entreprise, avec à la clé des coûts de procédures, des dommages et intérêts et des obligations de remédiation potentiellement lourdes. Pour la CSRD et la taxonomie, la montée en puissance d’autorités de contrôle et de mécanismes de sanction en cas de reporting incomplet, trompeur ou non conforme est prévue par les textes ou leur transposition nationale, avec un risque de sanctions pécuniaires et de renforcement des exigences de conformité.
Viennent ensuite les risques réputationnels et commerciaux : un incident environnemental ou social non anticipé, ou une accusation de “greenwashing” liée à des informations inexactes, peut dégrader la confiance des clients et des partenaires, voire entraîner des ruptures de contrats ou des boycotts ciblés.
De plus en plus d’appels d’offres publics comme privés intègrent des critères RSE, ce qui peut exclure les entreprises qui ne disposent pas d’éléments de preuve ou qui ne respectent pas certains seuils.
Il existe aussi un risque opérationnel et RH : absence de trajectoire climat, dépendance à des fournisseurs à risque ou manque d’anticipation des contraintes réglementaires peuvent perturber les chaînes d’approvisionnement, renchérir certains intrants ou imposer des ajustements brutaux. Sur le plan humain, les études montrent que les salariés, en particulier les jeunes diplômés, accordent une importance croissante aux engagements RSE de leur employeur, et un manque de crédibilité sur ces sujets peut nuire à l’attractivité et à la fidélisation des talents.
Principaux risques et exemples
Type de risque : Juridique & financier
Illustration possible : Action en justice liée à un dommage
environnemental ou social que des mesures de vigilance auraient pu prévenir.
Fondement RSE / Réglementaire : Loi et directive sur le devoir de vigilance, obligations de reporting CSRD.
Type de risque : Réputationne
Illustration possible : Campagne publique dénonçant le décalage entre communication “verte” et pratiques réelles (accusation de greenwashing).
Fondement RSE / Réglementaire : Exigences de transparence CSRD, attentes des parties prenantes.
Type de risque : Commercial
Illustration possible : Exclusion d’un panel fournisseurs pour absence de reporting RSE ou d’objectifs climat crédibles
Fondement RSE / Réglementaire : Exigences RSE dans les achats des grands donneurs d’ordres et des marchés financiers.
Type de risque : Opérationnel
Illustration possible : Rupture de filière liée à des fournisseurs non conformes aux standards sociaux ou environnementaux.
Fondement RSE / Réglementaire : Devoir de vigilance sur la chaîne de valeur et pilotage des risques ESG.
Type de risque : RH & talents
Illustration possible : Difficultés à recruter des profils clés qui privilégient des employeurs dotés d’une stratégie RSE structurée.
Fondement RSE / Réglementaire : Intégration croissante des critères RSE dans les attentes des salariés.
Partie 3 : Les opportunités business d’une conformité proactive
Aborder la CSRD, la taxonomie et le devoir de vigilance uniquement sous l’angle “risque” fait passer à côté d’importantes opportunités de différenciation et de création de valeur. Un reporting de durabilité fiable, aligné sur les attentes européennes, peut renforcer la crédibilité de l’entreprise auprès des investisseurs, réduire le coût du capital et faciliter l’accès à certains financements ou labels “verts”
Sur le plan commercial, être en avance sur la structuration RSE permet de répondre plus facilement aux exigences des grands comptes, de se positionner sur des appels d’offres intégrant des critères ESG et d’entrer sur des marchés où la durabilité est un prérequis (ex. infrastructures, immobilier, mobilité, agroalimentaire). La taxonomie verte, en particulier,donne aux entreprises un langage commun pour démontrer la part de leurs activités compatibles avec les objectifs climatiques et environnementaux de l’UE, ce qui peut être un puissant argument de vente pour certains segments de clientèle.
En interne, la mise en conformité RSE est l’occasion de cartographier ses impacts, de hiérarchiser les enjeux et d’identifier des leviers de performance opérationnelle : efficacité énergétique, réduction des déchets, optimisation logistique, prévention des accidents, amélioration du climat social. Ces démarches contribuent à la motivation des équipes, à la cohérence du projet d’entreprise et à l’attractivité RH, notamment quand elles sont accompagnées d’objectifs clairs et d’indicateurs suivis dans la durée.
Opportunités clés pour l’entreprise
- Renforcement de la confiance des investisseurs et facilitation de l’accès aux financements liés à la durabilité
- Meilleure compétitivité dans les appels d’offres grâce à un reporting RSE structuré et des preuves d’impact.
- Gains d’efficacité opérationnelle via la réduction des consommations, des risques et des non‑qualités.
- Attractivité renforcée pour les talents en quête de sens et de cohérence entre discours et pratiques.
Partie 4 :Comment démarrer ? Bilan RSE, diagnostic et exemple Skillio
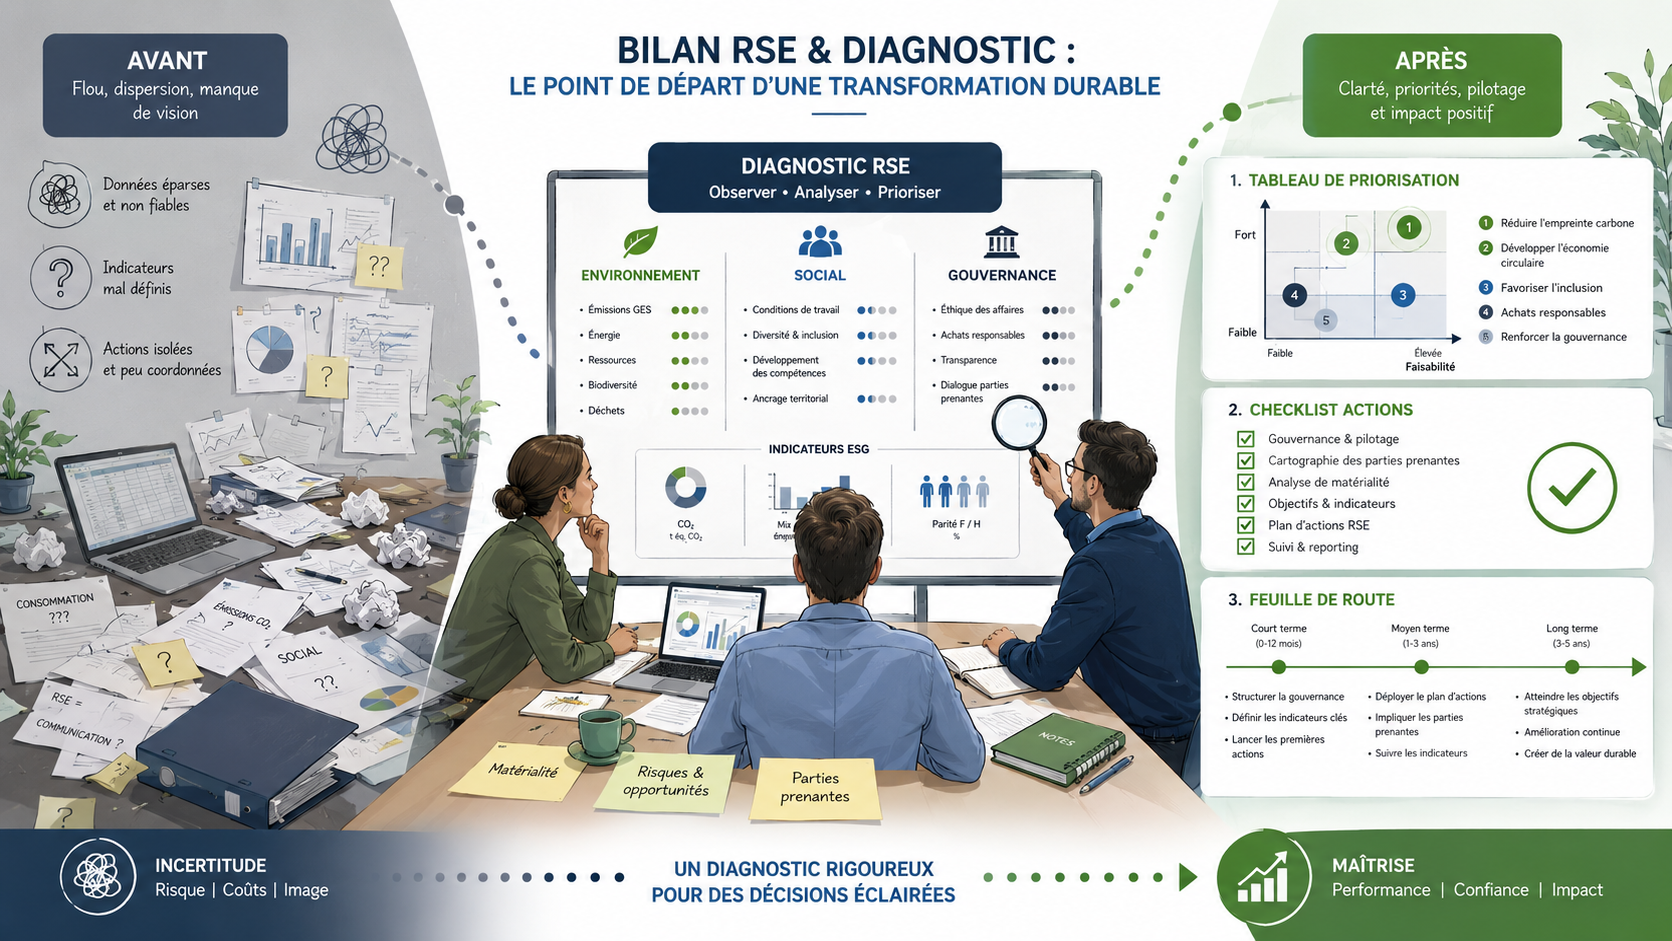
La première étape consiste à réaliser un bilan RSE, c'est-à-dire un état des lieux des pratiques existantes, des engagements déjà pris et des indicateurs disponibles sur les principaux enjeux (climat, ressources, biodiversité, conditions de travail, éthique, ancrage territorial, etc.). Ce bilan permet de clarifier où en est l’entreprise par rapport aux exigences actuelles (CSRD, taxonomie, devoir de vigilance) et aux attentes des parties prenantes, en mettant en lumière les forces et les zones de fragilité.
Sur cette base, un diagnostic RSE plus approfondi consiste à analyser la matérialité des enjeux (importance pour l’entreprise et pour ses parties prenantes), la couverture des risques ESG et le niveau de préparation face aux obligations de reporting et de vigilance.
Concrètement, ce diagnostic débouche sur une hiérarchisation des priorités, l’identification de “quick wins” et la définition d’une trajectoire à moyen terme, intégrant des objectifs, des indicateurs et des projets concrets.
Le diagnostic RSE proposé par un acteur comme Skillio peut aider à structurer cette démarche sans se limiter à un simple audit documentaire : il vise à clarifier les enjeux cléspour l’entreprise, à prioriser les actions selon les risques et opportunités et à construire des feuilles de route opérationnelles alignées sur les obligations européennes de durabilité.
Un tel accompagnement peut par exemple aider une PME à identifier les données nécessaires pour répondre aux demandes de clients soumis à la CSRD, à se positionner par rapport à la taxonomie pour certains projets d’investissement et à intégrer progressivement la logique de vigilance dans la gestion de ses fournisseurs.
Conclusion : Faire de la conformité un levier stratégique
Dans ce nouveau paysage, la question n’est plus “faut-il se mettre en conformité RSE ?” mais “comment le faire de manière utile pour le business et les parties prenantes ?”
Les entreprises qui anticipent, structurent un diagnostic RSE solide et s’appuient sur des feuilles de route claires transforment les obligations de reporting et de vigilance en avantage compétitif durable, au service de leur performance économique et de leur impact positif.